Wniosek dla inwestora
Dane NBP i UBS nie potwierdzają dziś klasycznej bańki mieszkaniowej w Polsce. Nie oznacza to jednak, że mieszkania są tanie ani że każdy zakup jest bezpieczny. Oznacza raczej, że rynek jako całość nie wygląda jak spekulacyjna euforia oderwana od dochodów, kredytu, podaży i czynszów.
Największym ryzykiem inwestora w 2026 roku nie jest sam rynek mieszkaniowy. Największym ryzykiem jest zakup niewłaściwej nieruchomości po niewłaściwej cenie.
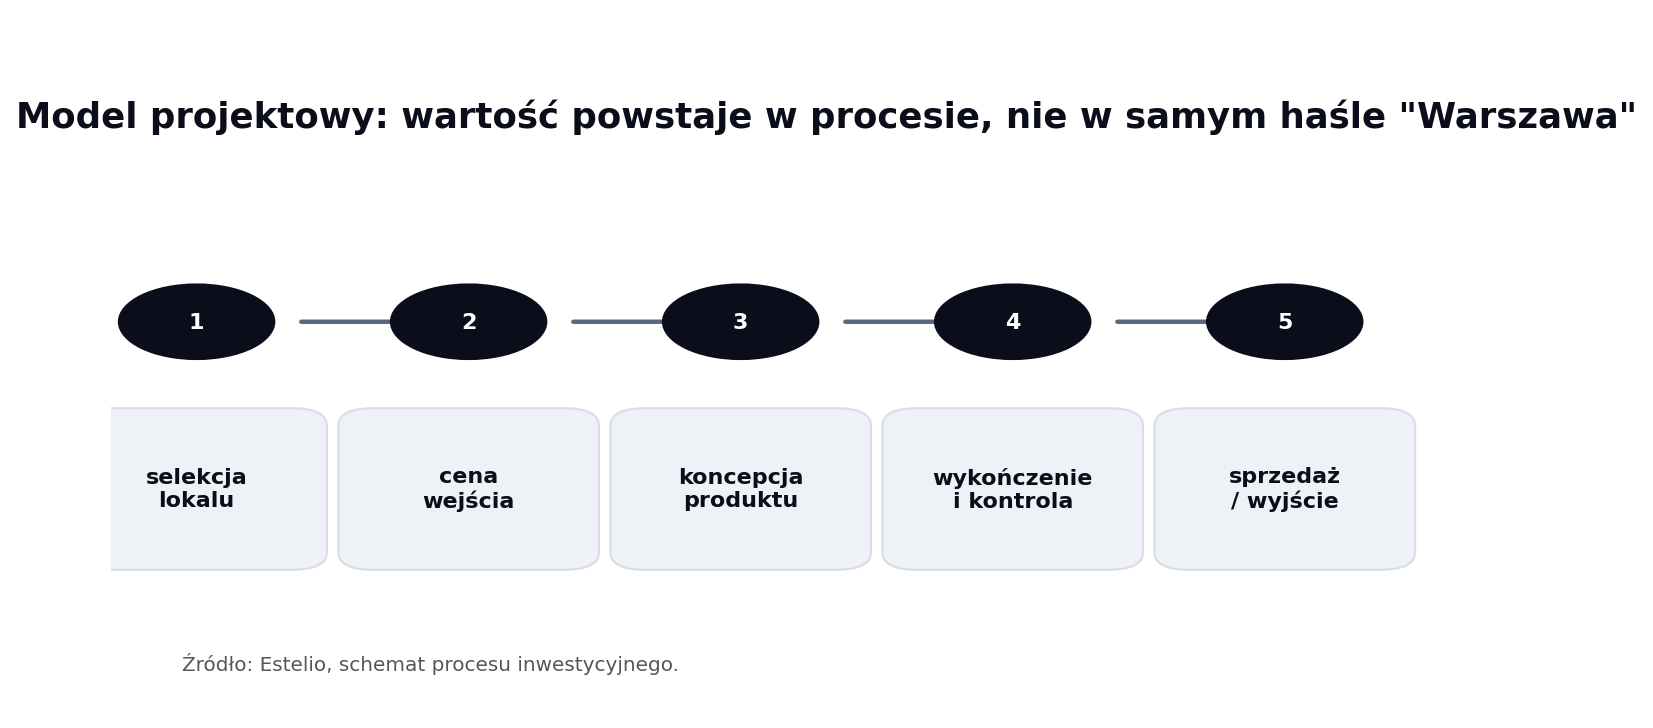
Dla Estelio wniosek jest praktyczny: przewagę daje nie samo posiadanie nieruchomości, lecz dobrze przygotowany projekt inwestycyjny. To znaczy selekcja lokalu, analiza ceny wejścia, realne benchmarki transakcyjne, koszt wykończenia, płynność, grupa końcowych kupujących i strategia wyjścia.
Czym właściwie jest bańka mieszkaniowa?
Bańka mieszkaniowa nie oznacza po prostu wysokich cen. Wysokie ceny mogą wynikać z realnych czynników: wzrostu dochodów, deficytu podaży, migracji do dużych miast, drożejących gruntów, kosztów budowy, inflacji aktywów i silnego rynku pracy.
Bańka zaczyna się wtedy, gdy cena przestaje mieć uzasadnienie w dochodach, czynszach, koszcie finansowania i realnym popycie. Kupujący nie analizują wartości użytkowej ani dochodowej nieruchomości. Kupują, bo zakładają, że ktoś inny odkupi drożej.
Najprostszy test brzmi: czy inwestycja broni się, gdy założymy brak wzrostu cen przez kilka lat. Jeżeli nie, decyzja opiera się bardziej na spekulacji niż na projekcie.
Jakie sygnały świadczą o klasycznej bańce?
Wykres 3. Mapa sygnałów ryzyka: napięcia rynkowe vs klasyczna bańka.
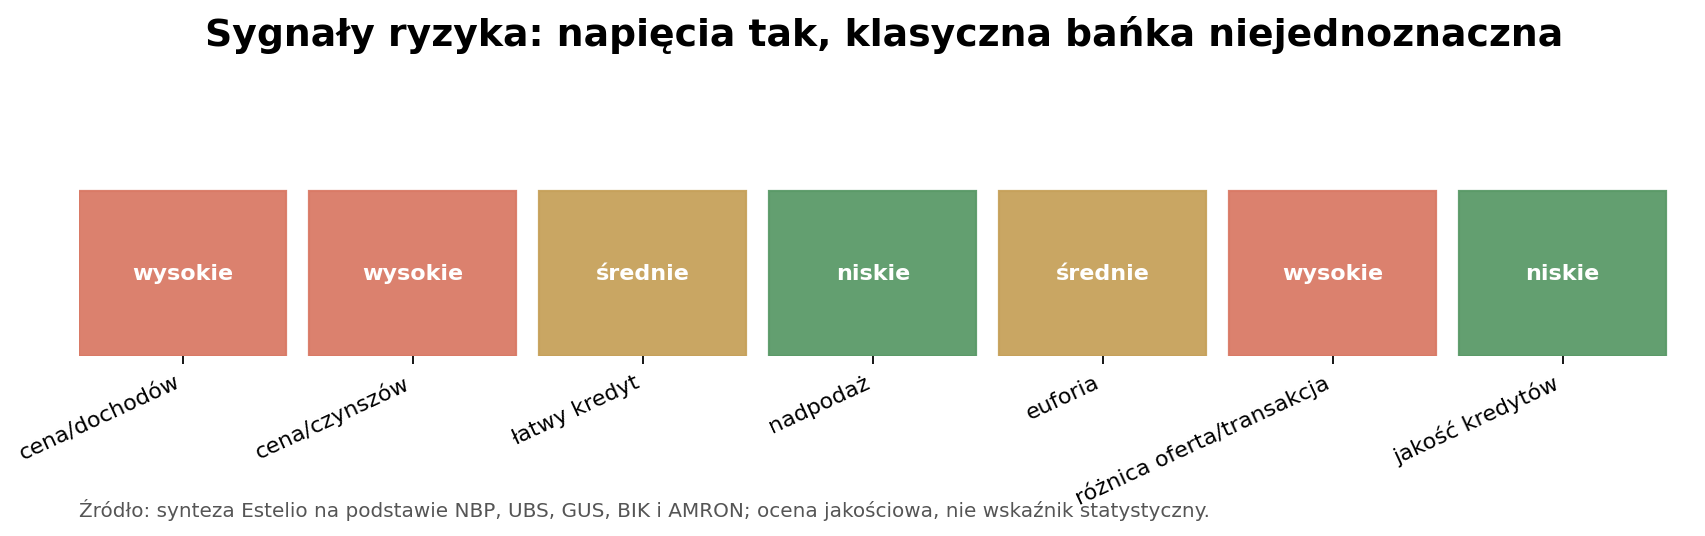
Klasyczna bańka zwykle łączy kilka objawów: bardzo szybki wzrost cen względem dochodów, łatwy kredyt, masowe zakupy spekulacyjne, spadek rentowności najmu, oderwanie cen ofertowych od transakcyjnych i przekonanie, że ryzyko nie istnieje.
W Polsce widać część napięć, zwłaszcza wysokie ceny w największych miastach i miejscami agresywne oczekiwania sprzedających. Nie widać jednak pełnego zestawu objawów typowych dla rynku w skrajnej euforii kredytowej.
| Sygnał | Znaczenie | Ocena dla Polski 2026 |
| Ceny szybciej niż dochody | Spadek dostępności | Częściowo, ale dochody też mocno wzrosły |
| Masowy tani kredyt | Sztuczny popyt | Nie w skali klasycznej bańki kredytowej |
| Oderwanie cen od czynszów | Słaba rentowność | Lokalnie widoczne |
| Skrajna nadpodaż | Ryzyko gwałtownych przecen | Brak jednoznacznego sygnału krajowego |
| Ignorowanie ryzyka | Zakupy emocjonalne | Widoczne w części segmentów |
Co pokazują dane NBP?
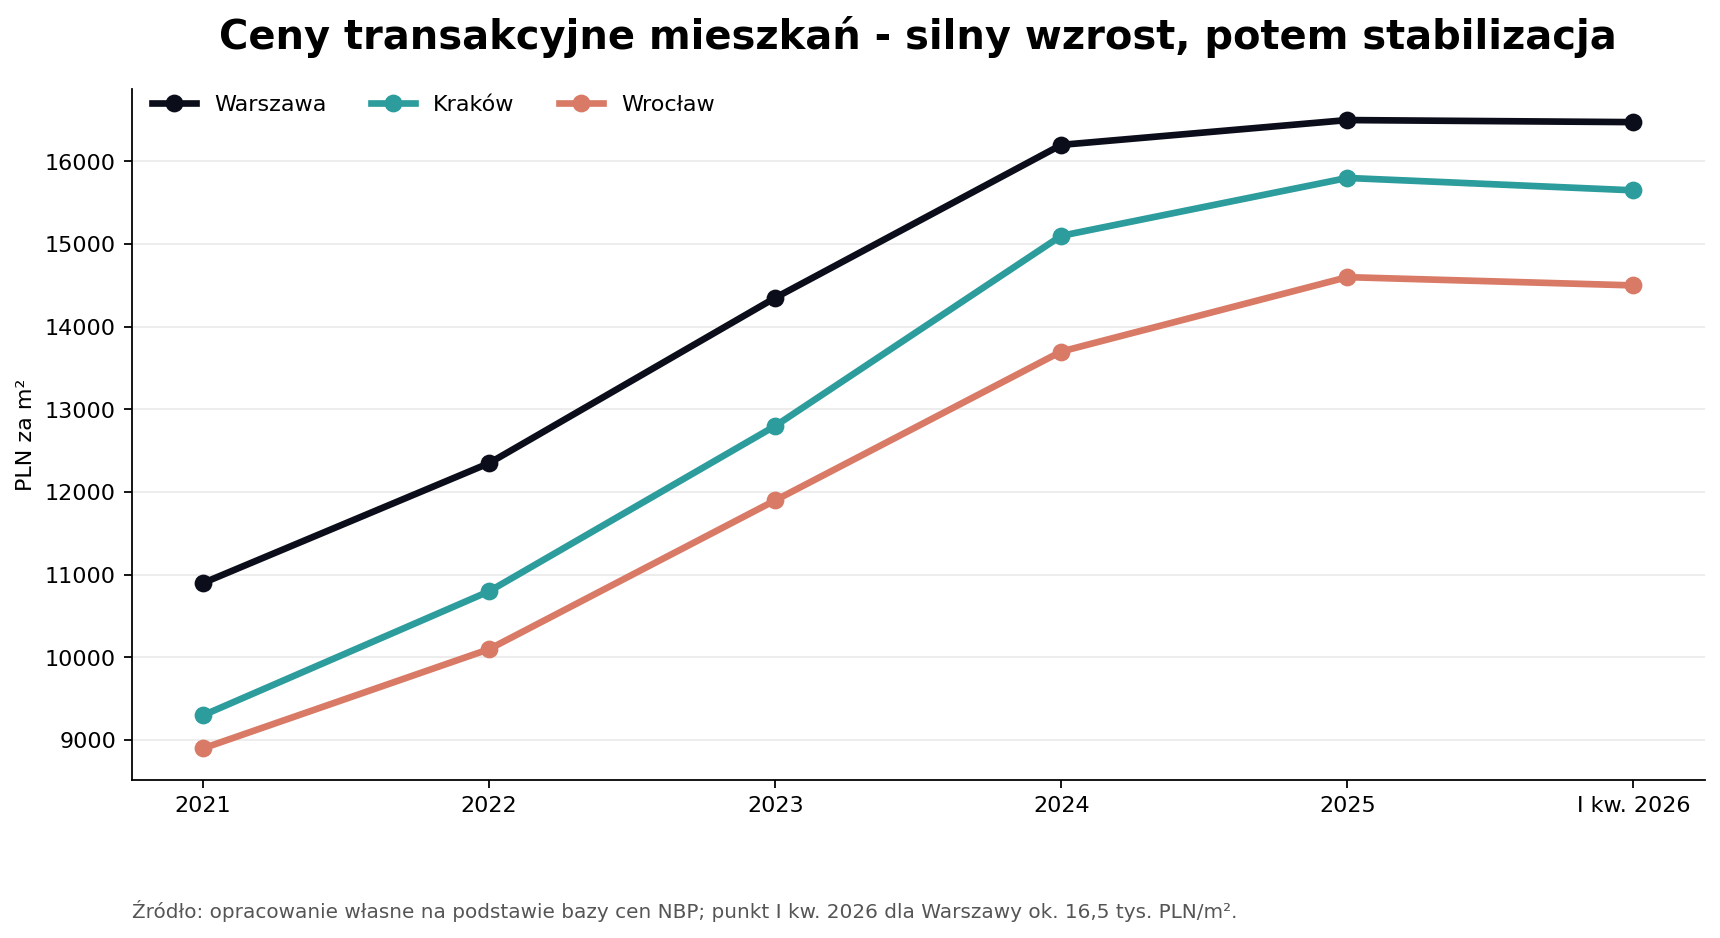
NBP w kwartalnych materiałach o rynku nieruchomości pokazywał w 2025 i 2026 roku rynek po silnym wzroście, ale z oznakami stabilizacji. W wielu miastach dynamika cen transakcyjnych była dużo słabsza niż w latach wcześniejszych, a miejscami pojawiały się korekty kwartalne.
To ważny sygnał. Jeżeli ceny są wysokie, kredyt jest drogi, a oferta większa, kupujący zaczynają negocjować. Rynek przestaje automatycznie akceptować każdą cenę. To nie jest dowód taniości, ale dowód, że mechanizm rynkowy nadal działa.
Wykres 1. Ceny transakcyjne mieszkań w największych miastach, dane poglądowe do aktualizacji z bazy NBP.
UBS: Warszawa nie jest symbolem globalnej bańki
Wykres 4. UBS 2025: globalne ryzyko bańki – Warszawa nie jest w grupie najwyższego ryzyka.
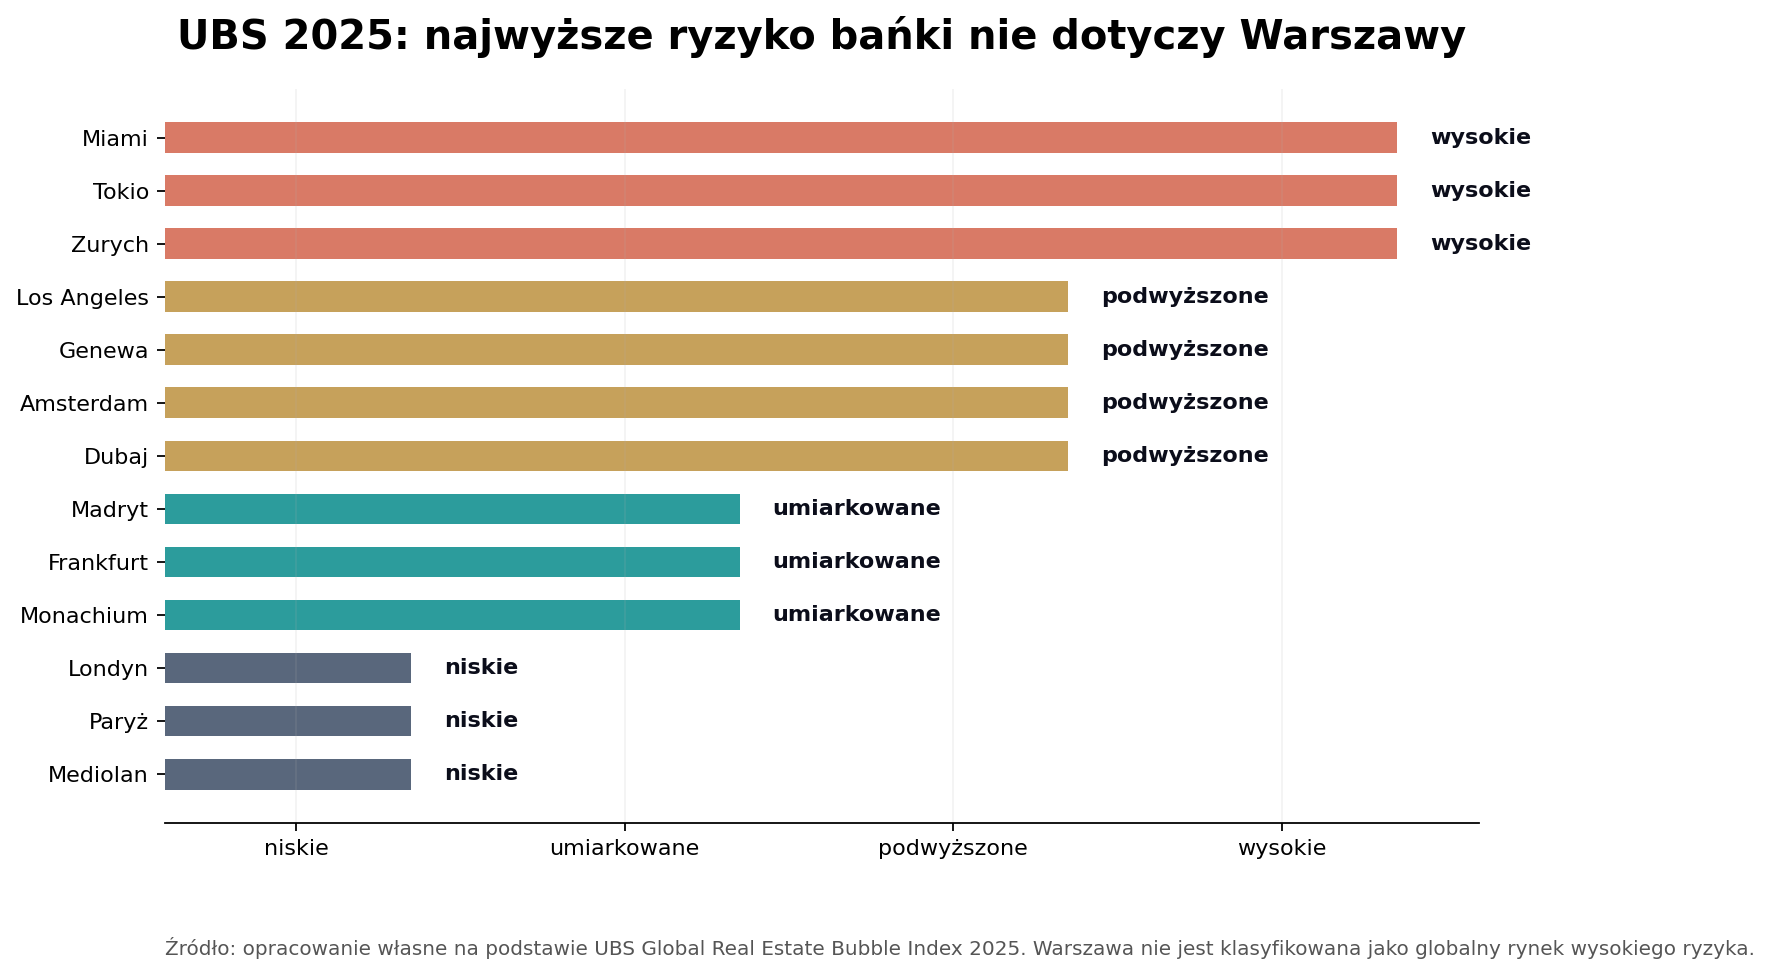
UBS Global Real Estate Bubble Index porównuje ryzyko bańki w wybranych dużych miastach świata. W edycji 2025 najwyższe ryzyko dotyczyło miast takich jak Miami, Tokio i Zurych. Warszawa nie była wskazywana jako rynek o wysokim ryzyku klasycznej bańki.
To nie znaczy, że warszawskie mieszkania są tanie względem polskich dochodów. Znaczy natomiast, że w porównaniu międzynarodowym nie widać tak silnego oderwania od fundamentów jak w najbardziej przegrzanych miastach świata.
Dlaczego ludzie mają poczucie bańki?
Poczucie bańki jest zrozumiałe. Ceny mieszkań w dużych miastach wzrosły bardzo mocno. Dla osób pamiętających ceny sprzed 2015 roku obecne stawki mogą wyglądać absurdalnie.
Problem polega na tym, że porównanie nominalnych cen z przeszłością bez uwzględnienia dochodów, inflacji, kosztów budowy, stóp procentowych i zmian demograficznych prowadzi do błędnych wniosków.
Poczucie bańki bierze się także z tego, że wiele ofert jest po prostu złych: słaby lokal, przeciętny układ, hałas, brak parkingu, wysoki czynsz, a cena jak za produkt premium.
Rynek 2026: stabilizacja, nie euforia
Wykres 5. Popyt kredytowy odbił, ale sam w sobie nie oznacza bańki.
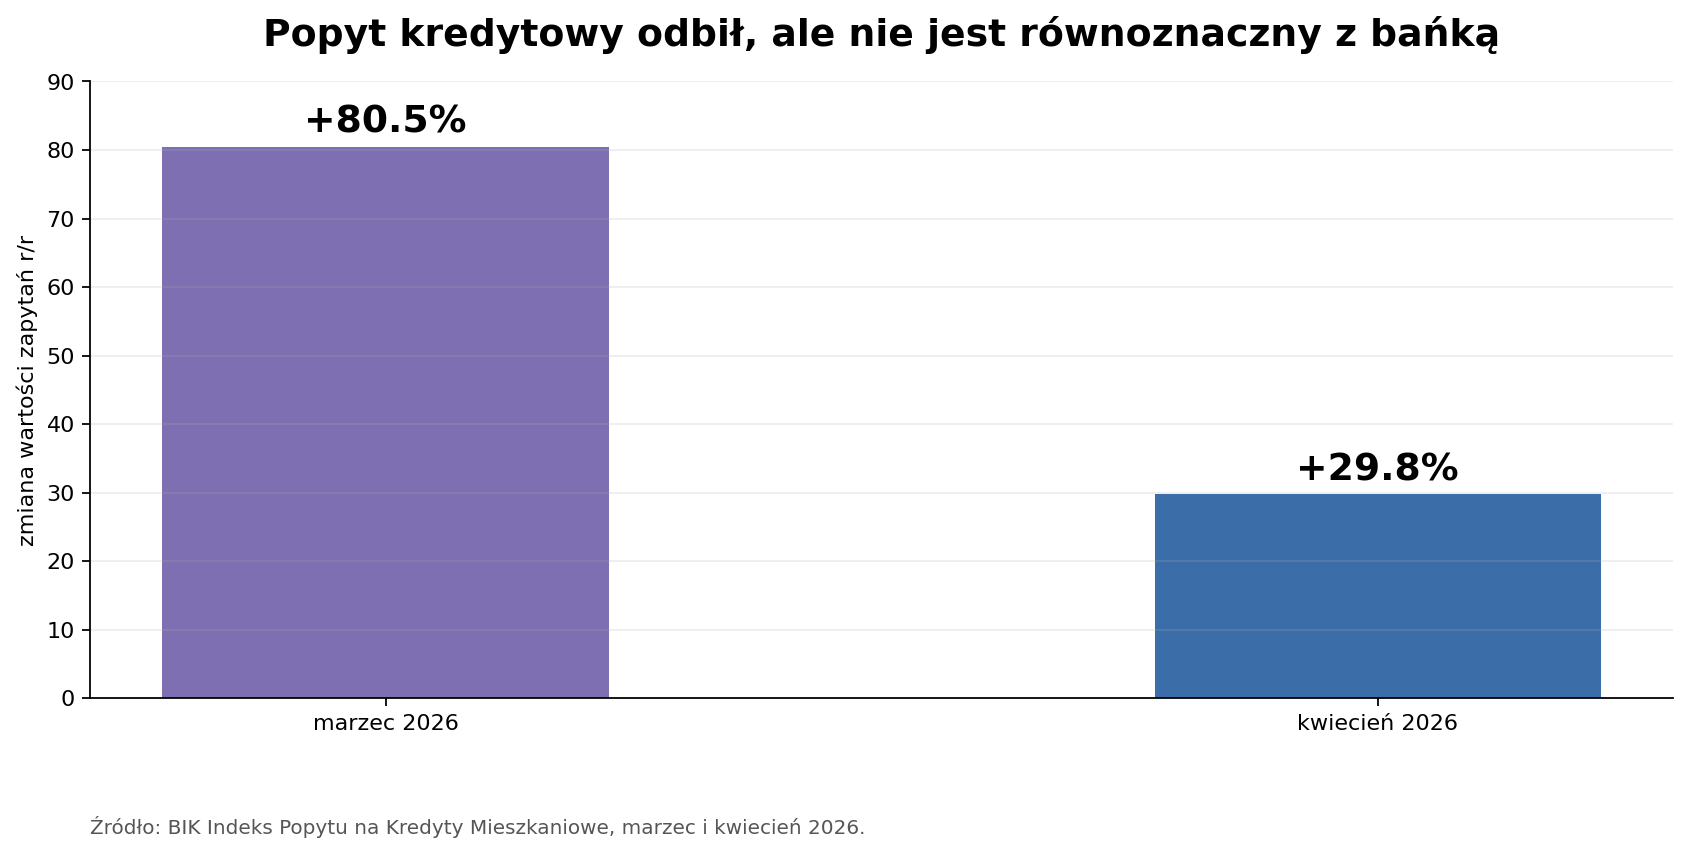
Najbardziej prawdopodobny obraz rynku to stabilizacja po kilku latach wzrostów. Wysokie ceny ograniczają popyt, ale spadek stóp i odbudowa zdolności kredytowej mogą go wspierać. Podaż jest większa niż w okresie największego napięcia, ale w najlepszych lokalizacjach nadal ograniczona.
Dla inwestora oznacza to rynek selektywny. Dobre mieszkania w dobrych lokalizacjach nadal będą płynne. Słabe i przewartościowane oferty będą wymagały negocjacji albo dłuższego czasu sprzedaży.
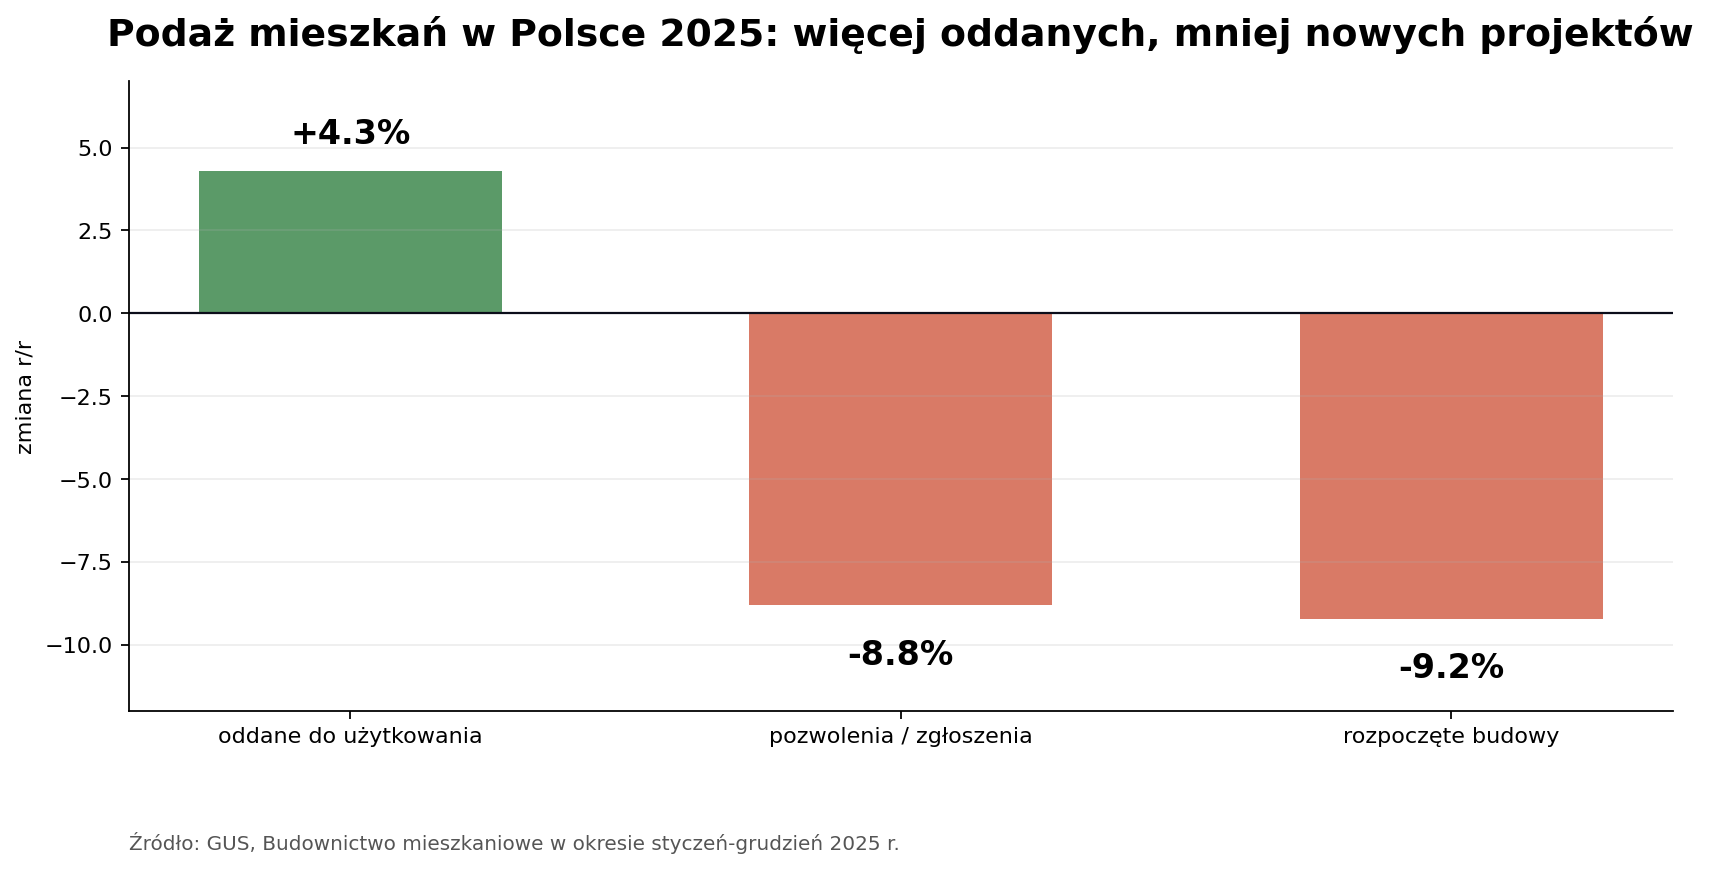
Wykres 2. Podaż mieszkaniowa w Polsce w 2025 roku według GUS.
Ceny ofertowe a ceny transakcyjne
Cena ofertowa to oczekiwanie sprzedającego. Cena transakcyjna to realny poziom, przy którym kupujący wykłada pieniądze albo otrzymuje finansowanie. W okresie stabilizacji różnica między tymi poziomami rośnie.
Inwestor, który analizuje tylko ogłoszenia, widzi świat oczekiwań. Inwestor, który analizuje transakcje, widzi rynek. W projektach Estelio punkt wyjścia stanowi nie emocja sprzedającego, lecz realny benchmark i cena wejścia, która daje margines bezpieczeństwa.
Co to oznacza dla modelu Estelio?
Dane makro mogą pokazać, czy rynek jest zdrowy, przegrzany albo ryzykowny. Nie powiedzą jednak, czy konkretne mieszkanie jest dobrym projektem.
To wymaga pracy na poziomie pojedynczego lokalu: ceny wejścia, układu, grupy docelowej, kosztu wykończenia, płynności i planu wyjścia. Estelio nie opiera modelu na haśle, że rynek zawsze pójdzie w górę. Model polega na wybieraniu i prowadzeniu takich projektów, w których wartość ma powstawać przez proces: zakup, przygotowanie, wykończenie i sprzedaż.
| Pytanie projektowe | Dlaczego jest ważne |
| Czy cena wejścia daje margines bezpieczeństwa? | Tu powstaje ochrona przed przepłaceniem |
| Kto będzie końcowym kupującym? | Bez tego nie ma strategii wyjścia |
| Czy lokal ma potencjał poprawy wartości? | Tu powstaje wartość projektu |
| Czy koszt wykończenia jest realistyczny? | Błąd kosztorysu niszczy marżę |
| Co jeśli rynek nie wzrośnie? | Dobry projekt powinien bronić się bez euforii |
Grafika 4. Schemat przejścia od analizy rynku do projektu Estelio.
Największe ryzyka inwestora w 2026 roku
Największe ryzyka są bardzo konkretne: przepłacenie względem transakcji, zły układ, hałas, brak płynności, zbyt wysoki koszt wykończenia, brak parkingu w lokalizacji samochodowej, zbyt optymistyczny czynsz najmu i brak strategii wyjścia.
Dlatego pytanie nie brzmi: czy mieszkania w Polsce spadną. Pytanie brzmi: czy ten konkretny lokal obroni się, jeśli rynek przez kilka lat będzie płaski.
Wykres 3. Ryzyko inwestora przesuwa się z poziomu rynku na poziom konkretnego lokalu.
Podsumowanie
Polska nie wygląda dziś jak rynek w klasycznej bańce mieszkaniowej. Widać drogi rynek po silnych wzrostach, ale nie pełny zestaw objawów spekulacyjnej euforii.
Jednocześnie wiele pojedynczych ofert jest przewartościowanych. To rozróżnienie jest kluczowe. Można mieć rację co do rynku jako całości i jednocześnie stracić pieniądze na złym mieszkaniu.
W 2026 roku wygrywa nie ten, kto kupuje cokolwiek, lecz ten, kto potrafi selekcjonować projekty, negocjować cenę wejścia, kontrolować koszt wykończenia i jasno planować wyjście.